


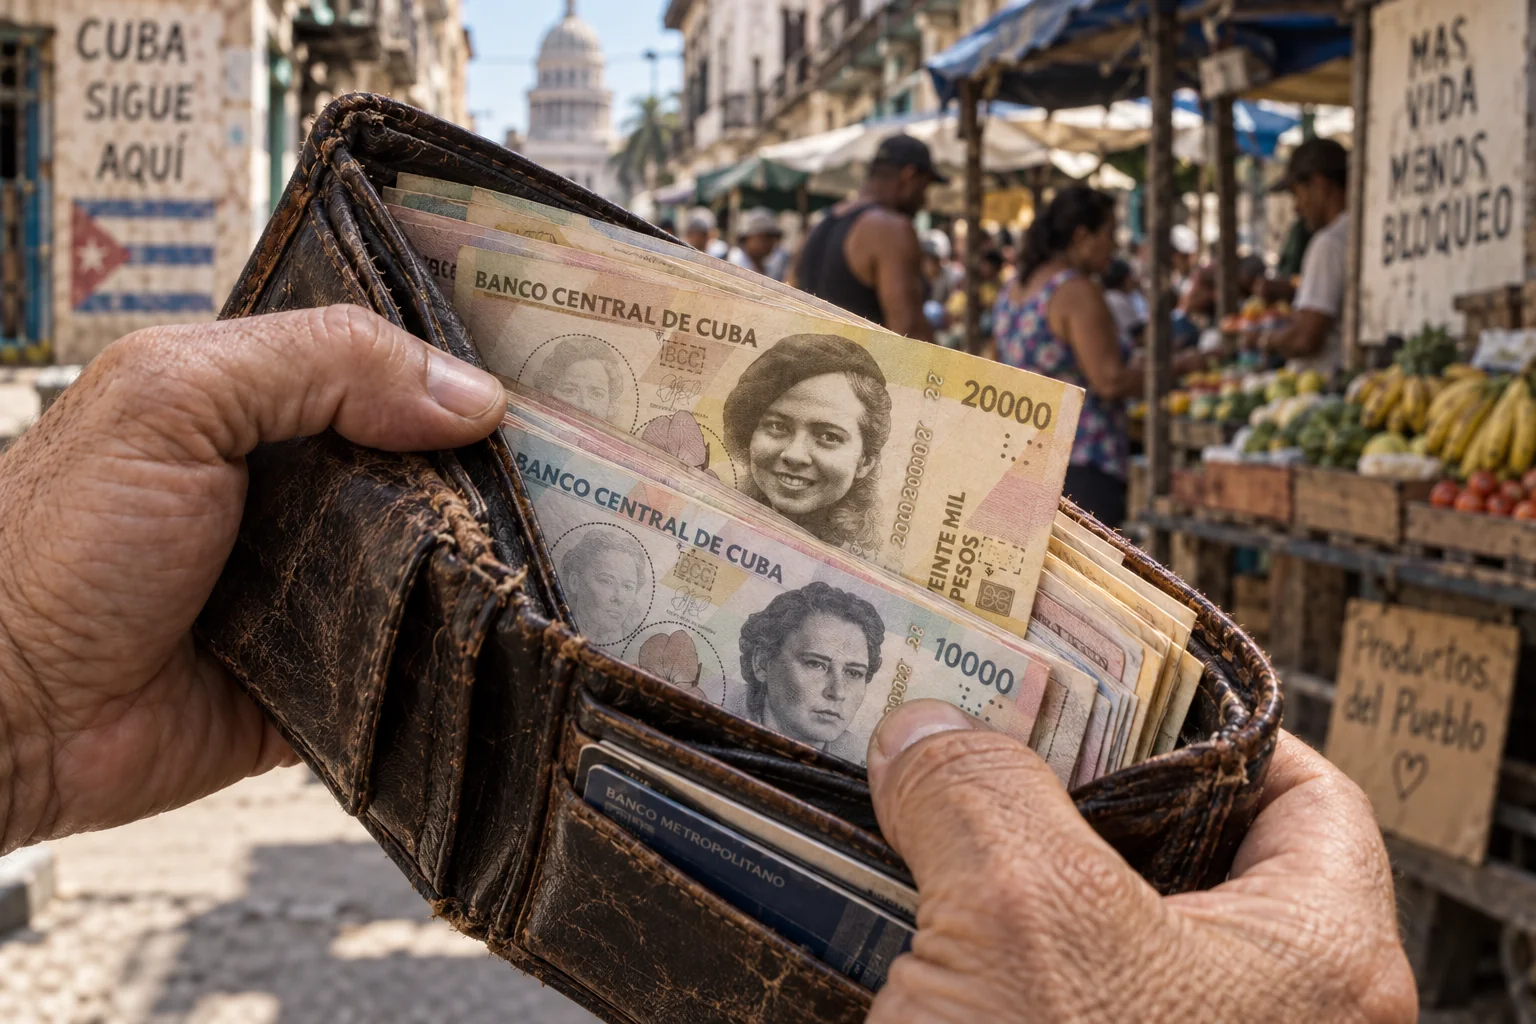
Este 16 de septiembre de 2026, el Banco Central de Cuba (BCC) confirmó la emisión y puesta en circulación de nuevos billetes de 10 000 y 20 000 pesos cubanos (CUP). Esta drástica medida busca aliviar el profundo colapso logístico del efectivo, el cual ha sido provocado por la espiral inflacionaria que actualmente afecta los precios y las transacciones en la isla.
A simple vista, la posibilidad de ir a un cajero y sacar el salario del mes en uno o dos papeles puede parecer un alivio. Sin embargo, detrás de esta comodidad temporal se esconde una realidad económica que golpea directamente el poder adquisitivo de nuestras familias.
En este artículo te explico exactamente qué significa la entrada de estas nuevas denominaciones, qué impacto tendrán en la economía de la calle y, lo más importante, cómo puedes adelantarte a la depreciación utilizando las herramientas y estrategias que hemos discutido en el blog.
Qué se anunció y qué podemos esperar en la calle
Durante una reciente comparecencia televisiva, la presidenta del BCC, Juana Lilia Delgado Portal, anunció la entrada de estas denominaciones. El objetivo es completar la renovación del cono monetario, la cual había sido iniciada con los billetes de 2 000 y 5 000 CUP.
Visualmente, estos nuevos instrumentos de pago rinden tributo a figuras históricas:
- El billete de 10 000 CUP llevará la efigie de Haydee Santamaría.
- La denominación de 20 000 CUP incorporará el rostro de Vilma Espín.

El comunicado del BCC sitúa el comienzo de la distribución en las sucursales bancarias de La Habana, con extensión gradual al resto del país. Su justificación es facilitar las operaciones en efectivo y reducir los costes de manejarlas en el contexto inflacionario actual.
Conviene tener presente esa gradualidad. La fecha de entrada en circulación no significa que todos los bancos tengan suficientes billetes nuevos desde el primer día, ni que los cajeros estén preparados automáticamente para dispensarlos.
Esta medida confirma en la práctica el fracaso del programa de bancarización obligatoria. El sector informal y la mayor parte de los negocios privados continúan demandando los billetes para operar al margen del sistema bancario estatal. Tratar de forzar la digitalización sin resolver la necesidad de cash circulante solo genera un cuello de botella.
El alivio práctico puede ser real. Una persona que cobra ventas en efectivo o cuenta una caja al terminar la jornada tiene motivos para agradecerlo. Otra cosa es cuánto mejora realmente su economía después de contar.
Hace unos meses hablábamos de 5 000 pesos. Ahora hablamos de 20 000
En nuestro artículo del 1 de abril sobre los billetes de 2 000 y 5 000 CUP advertíamos que las denominaciones mayores podían seguir llegando mientras continuara la pérdida de poder de compra. Incluso mencionábamos el billete de 10 000 como un posible siguiente paso.
Menos de seis meses después de aquella publicación, ya se ha anunciado uno de 20 000. La mayor denominación pasa a ser cuatro veces la de 5 000. Vemos que el sistema de efectivo está adaptándose a una economía donde las transacciones requieren cantidades nominales cada vez mayores para realizar operaciones.
¿Por qué esto alimenta las expectativas de inflación?

En términos macroeconómicos, la emisión de denominaciones de cinco dígitos es una consecuencia directa de la pérdida continua de poder adquisitivo del peso cubano.
Aunque el billete no genera inflación por sí mismo si sustituye piezas viejas, en la percepción popular suele interpretarse como un síntoma de aceleración de la depreciación.
Este ajuste suele alimentar las expectativas de subidas de precios en bienes y servicios, e incentiva a particulares a ajustar sus tarifas al alza para compensar el costo de reposición.
Es un efecto psicológico en cadena: si el dinero vale menos, los bienes cuestan más, y en consecuencia el valor de la moneda dura —como el dólar— también se dispara al alza.
¿Por qué un billete más grande no crea inflación por sí solo?
Vamos a poner los números sobre la mesa.
Si entregas veinte billetes de 1 000 y recibes uno de 20 000, sigues teniendo 20 000 pesos. Si el banco sustituye unas piezas por otras por el mismo valor, no aparece más dinero por esa sustitución.
Y si retiras 20 000 pesos de tu cuenta bancaria, estás convirtiendo parte de tu saldo en efectivo. No has recibido un ingreso adicional: tienes menos dinero en la cuenta y más en la mano. Así de simple.
¿Dónde está el problema?
Aquí es donde la cosa se complica: si aumenta la cantidad de dinero disponible para gastar sin una respuesta suficiente de la producción, existe una escasez que empuja los precios y un encarecimiento de los suministros. Son mecanismos que pueden combinarse creando un cóctel molotov peligroso para la economía local.
Para atribuirle una nueva presión inflacionaria a esta emisión necesitaríamos saber cuánto dinero adicional se incorpora, cuánto sustituye a piezas anteriores y qué sucede con el crédito, el gasto y la oferta de bienes.
La crítica a la medida puede ser más concreta: resuelve una dificultad de manejo del efectivo, pero por sí sola no aumenta la producción, los salarios reales ni la capacidad de importar.
Cómo puede faltar efectivo si todo cuesta tantos pesos
Suena contradictorio, pero piensa en un pequeño negocio que necesita pagar mercancía.
Puede tener dinero en su cuenta y, aun así, no poder completar la compra si su proveedor exige billetes y no consigue retirarlos. Tiene saldo, pero no lo tiene en la forma que necesita para pagar.
Podemos distinguir tres problemas:
- Que los ingresos alcancen.
- Que el dinero esté disponible cuando haga falta.
- Que el vendedor acepte el medio de pago que tenemos.
Un billete de 20 000 ayuda principalmente a manejar efectivo. No garantiza resolver los otros dos.
Esto también permite analizar la bancarización con más cuidado. Para que alguien quiera cobrar por transferencia, necesita poder utilizar después ese saldo: pagar a sus proveedores, cubrir gastos y retirar efectivo cuando lo requiera. Una obligación de aceptar pagos digitales no resuelve toda esa cadena.
Lo que pasa por la cabeza de quien vende y de quien cobra un salario
Imagina que vendes un producto y necesitas reponerlo la semana siguiente. Aunque hoy recuperes lo que te costó, puedes quedarte corto si tu proveedor sube el precio antes de la próxima compra.
En ese caso, el precio de reposición empieza a pesar tanto como el coste pasado. Si esperas que todo siga encareciéndose, puedes intentar ajustar antes de que ocurra. Las expectativas influyen en las decisiones de precios y pueden prolongar la inflación.
No todos tienen la misma capacidad de reaccionar. Un comercio puede intentar revisar su precio, aunque corre el riesgo de perder clientes. Quien depende de un salario o una pensión no puede decidir unilateralmente cuánto cobrará el mes siguiente.
Por eso el impacto no se reparte igual. La misma subida obliga a unas personas a reorganizar sus ahorros y a otras a dejar de comprar algo necesario.
Un ejemplo hipotético lo muestra mejor que cualquier discurso: si una compra que costaba 10 000 pasa a costar 12 000, necesitas un 20 % más de dinero para adquirirla. Si tus ingresos no cambian, el billete nuevo no cubre esa diferencia.
Qué podría venir después

No se puede predecir la próxima tasa del dólar ni la fecha de otro billete a partir de este anuncio. Sí podemos plantear escenarios y mirar qué tendría que ocurrir en cada uno.
Si continúa la presión sobre los precios, las nuevas denominaciones facilitarán los pagos durante un tiempo, pero volverá a aumentar la cantidad de pesos necesaria para las mismas compras. Eso podría sostener el interés por ahorrar en otras monedas aumentando la demanda del dólar.
Si mejora el abastecimiento y se modera la presión monetaria, la subida de precios podría frenarse. Los billetes grandes seguirían siendo útiles sin obligarnos a recorrer indefinidamente una escalera de nuevas denominaciones.
Si mejora el funcionamiento de los pagos y de las retiradas, también podría reducirse parte de la necesidad de acumular efectivo. Para eso hace falta que las personas puedan confiar en que su dinero estará disponible y será aceptado.
Estos son escenarios de análisis, no pronósticos con fecha. Para evaluar hacia dónde vamos, conviene mirar cuánto cuesta reponer una compra habitual, qué sucede con los ingresos y qué tan fácil es pagar o retirar dinero del banco.
Cómo cuidar tu dinero sin tomar decisiones por miedo

Decirle a todo el mundo que compre dólares es fácil. Llevarlo a la práctica cuando la comida consume casi todo el ingreso es otra historia.
Si no queda margen para ahorrar, la prioridad es cubrir lo esencial y evitar costes innecesarios. Eso también es cuidar el dinero. La falta de ahorro no demuestra falta de educación financiera.
Si te queda algo de margen, ayuda separar el dinero por su función.
Lo que necesitas para vivir y responder a un imprevisto
Calcula qué debes pagar antes de tu próximo ingreso: alimentos, transporte, aseo y compromisos que ya conoces. Para ello hay montón de aplicaciones que pueden ayudarte con el presupuesto —yo personalmente utilizo Cashew—. Conserva acceso a ese dinero en los medios que realmente puedas utilizar.
Pasar todo a otra moneda puede obligarte a vender una parte a los pocos días. En ese recorrido puedes perder por comisiones y por la diferencia entre el precio al que compras y el precio al que vendes (spread).
Tener pesos para necesidades próximas no es necesariamente una mala decisión. Puede evitar que una urgencia te obligue a aceptar cualquier cambio en el momento.
Lo que puedes reservar durante más tiempo
Aquí tiene sentido comparar alternativas, siempre con una pregunta concreta: cuándo y para qué necesitarás volver a usar ese valor.
- Divisas en efectivo. Pueden reducir tu exposición a una devaluación del CUP frente a esa moneda y funcionan sin conexión a internet. Debes considerar cómo comprobar su autenticidad, guardarlas y cambiarlas después.
- Stablecoins vinculadas al dólar. Buscan seguir su valor y pueden servir para ciertos pagos o transferencias. Conlleva hacer la tarea y entender el activo, quién lo emite, dónde lo custodias y cuánto cuesta entrar y salir. La estabilidad buscada no elimina los riesgos del emisor o de la plataforma.
- Compras necesarias por adelantado. Pueden tener sentido si el producto se conserva, lo vas a utilizar y no comprometes el dinero de otros gastos esenciales. Comprar algo solo porque temes una subida puede terminar siendo un gasto inútil.
- Herramientas o formación para trabajar. Su valor está en la posibilidad de mejorar ingresos futuros. Conviene evaluar la utilidad concreta, los costes de uso y el tiempo necesario para recuperar lo invested.
Los bienes físicos también pueden deteriorarse, depreciarse o ser difíciles de revender. Y cambiar de moneda no garantiza conservar el poder de compra frente a todos los productos que consumes.
El precio al que cambias sí importa
Supongamos, solo como ejemplo, que adquieres 100 unidades de un saldo digital pagando 95 000 CUP. Si al venderlas inmediatamente solo recibieras 92 000, tendrías una diferencia de 3 000 pesos —aproximadamente el 1-2 % de lo desembolsado—, incluso antes de otras comisiones.
El activo puede mantener su referencia al dólar y, aun así, esa operación resultar costosa para ti.
Por eso no conviene cambiar a cualquier precio. Compara el importe final que recibes, las comisiones y la facilidad de salida. El dólar físico, una stablecoin y un saldo dentro de una plataforma pueden tener precios distintos en CUP porque no ofrecen exactamente los mismos usos ni las mismas condiciones de acceso.
Y hay otra confusión frecuente: si tus 100 dólares pasan a equivaler a más pesos con el tiempo, no significa necesariamente que te hayas enriquecido. Si la compra que necesitas también subió, quizá solo hayas conservado parte de tu capacidad de pagarla.
Dónde puede ayudarte QvaPay

La utilidad de QvaPay en este contexto se entiende mejor desde una necesidad concreta: recibir un pago, manejar saldo denominado en dólares o encontrar una contraparte para cambiar una parte a CUP.
Hemos construido una plataforma robusta diseñada para darte completa soberanía sobre tu dinero. Todo nuestro sistema funciona con base en el QUSD, que es el saldo interno que actúa como la representación del USDT o USDC depositado, manteniendo una paridad perfecta 1:1 con el dólar estadounidense.
Si cambiar o proteger tu capital frente a la crisis del efectivo y la inflación es tu objetivo, nuestro mercado P2P es la herramienta definitiva. Protege cada intercambio entre pares implementando un depósito en garantía asegurando a ambas partes involucradas y evitando estafas.
Para una persona que recibe remesas o ingresos del exterior y no necesita gastarlos todos inmediatamente, la posibilidad de convertir solo una parte puede dar flexibilidad.
- Leer más: Cuenta de Ahorro QvaPay: el dinero que duerme, se muere (ingeniería detrás del 3.75% anual)→
Conclusión
La llegada de los billetes de 10 000 y 20 000 CUP no es una sorpresa para quienes seguimos de cerca la economía local, pero sí es un recordatorio de que tu educación financiera debe moverse más rápido que la inflación.
Ahorran tiempo al contar, transportar y entregar efectivo. Esa mejora tiene valor. Lo que no hacen es devolverte la capacidad de compra que ya perdiste.
No dejes tus ahorros a la merced de las impresoras de papel. Refúgiate en las stablecoins, aprovecha el mercado P2P y mantén el control total de tu economía digital.
🚀 TU DINERO, SIN FRONTERAS, COMIENZA HOY
Únete a la comunidad #1 de finanzas digitales en Cuba. Mantente actualizado con tips que transformarán tu forma de manejar el dinero.
¿Listo para empezar? Crear mi cuenta en QvaPay→
Descargo de Responsabilidad: Este artículo tiene fines puramente informativos y educativos. Las opiniones expresadas aquí no constituyen asesoramiento financiero, de inversión ni legal.

- Nuevos billetes de 10 000 y 20 000 CUP: más ceros, el mismo problema - septiembre 18, 2026
- Los gigantes de Wall Street se rinden: 21 bancos preparan su propia stablecoin - septiembre 14, 2026
- Riesgo Tether: por qué el nuevo congelamiento de USDT es una señal de alerta para Cuba - septiembre 7, 2026