


Cobras un trabajo en criptomonedas, recibes una ayuda familiar o reservas dinero para ahorro a largo plazo. Quieres mantener su valor en dólares y poder moverlo cuando lo necesites.
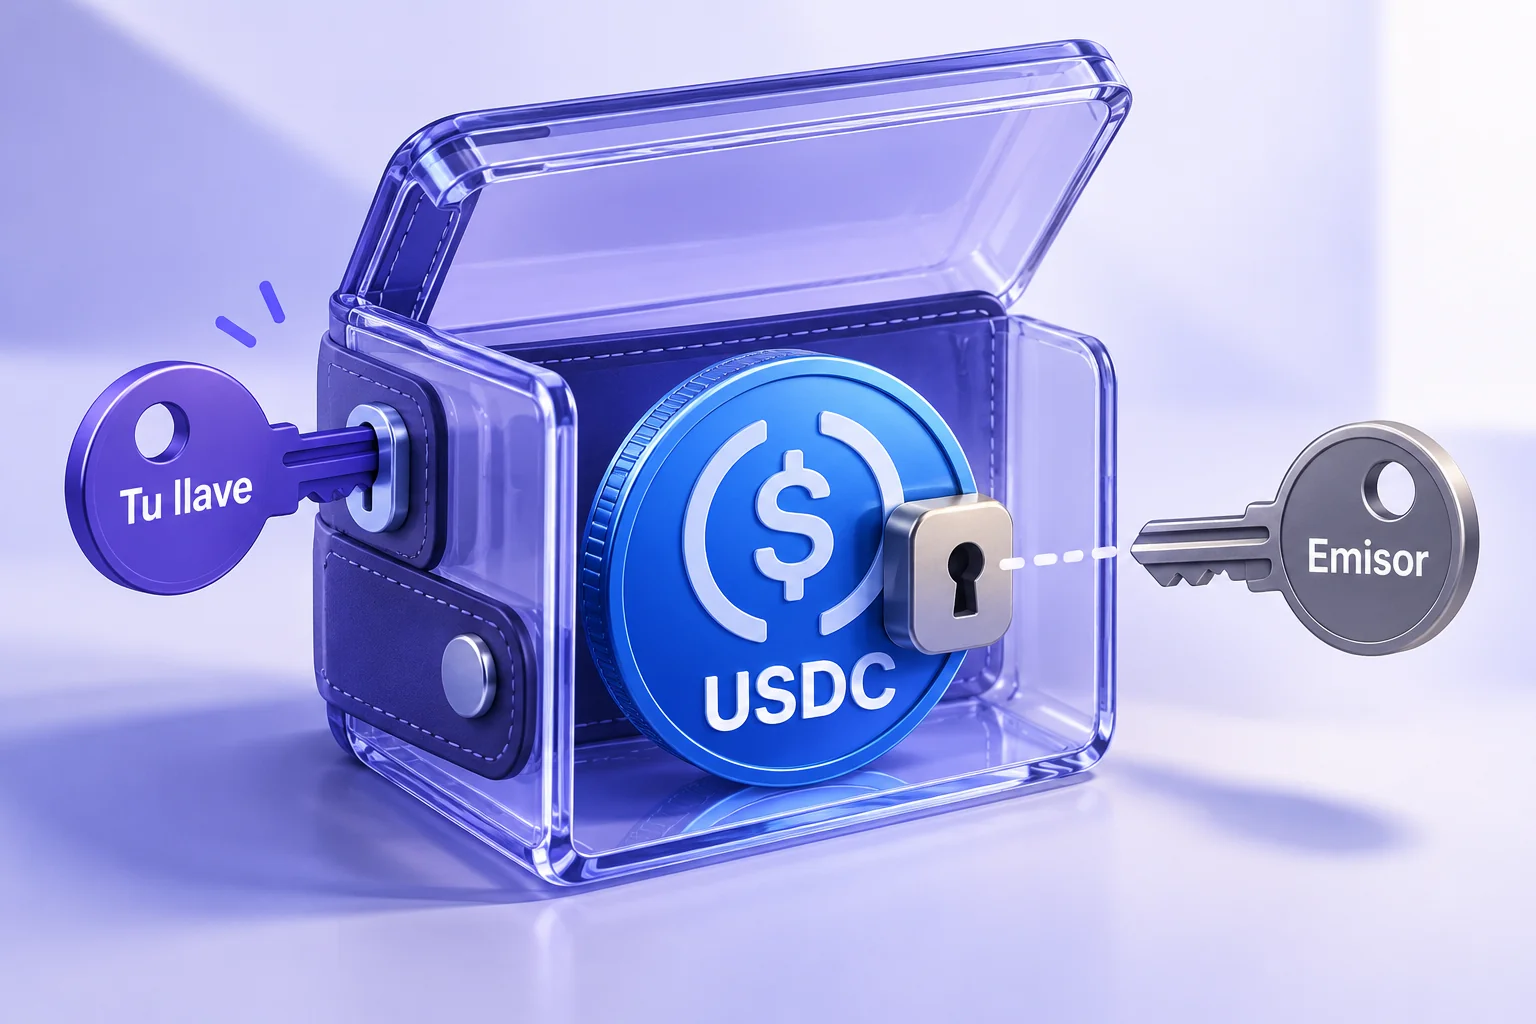
USDT y USDC parecen resolverlo: evitan la volatilidad habitual de bitcoin y otras criptomonedas. Sin embargo, hay una diferencia entre tener las llaves de tu billetera y controlar las reglas del dinero que guardas dentro.
Tether (emisor de USDT) y Circle (emisor de USDC) conservan facultades para bloquear tokens o transferencias. Sus condiciones también incluyen restricciones territoriales relevantes para residentes en Cuba. Cambiar de aplicación o utilizar una billetera propia no elimina esos controles del emisor. De ahí surge la pregunta: ¿existen dólares digitales que dependan menos de una empresa?
Sí, existen distintos modelos. Pero cada uno cambia la combinación de riesgos. Algunos sustituyen reservas bancarias por garantías en criptomonedas. Otros utilizan préstamos, conversiones automáticas o posiciones en mercados de derivados.
Quiero explicarte en esta guía cómo funcionan, cuáles merecen atención y qué debes revisar para decidir con criterio. Porque una moneda puede ser difícil de bloquear y, aun así, resultar inadecuada para guardar el dinero que necesitas la semana próxima.
Lo esencial antes de comenzar
- DAI y USDS destacan por su capitalización y presencia dentro de DeFi, aunque conservan dependencias de otras monedas estables, activos financieros y decisiones de gobernanza.
- LUSD y BOLD reducen el control administrativo mediante contratos inmutables, pero tienen menor capitalización y liquidez.
- GHO y crvUSD resultan especialmente útiles dentro de los ecosistemas de Aave y Curve, aunque su funcionamiento añade riesgos de garantías, gobernanza y liquidación.
- USDD tiene una capitalización considerable y declara no permitir la congelación directa de sus tokens, pero presenta dudas sobre su respaldo, gobernanza y acceso desde Cuba.
- USDe tiene una escala importante, pero depende de custodios, mercados de derivados y condiciones que restringen expresamente a residentes en Cuba.
Qué es realmente un dólar digital descentralizado
Una moneda estable, o stablecoin, es un criptoactivo diseñado para seguir el valor de una referencia. En esta guía, esa referencia es el dólar estadounidense.
Eso no significa que el token sea un billete digital emitido por la Reserva Federal. Significa que un sistema intenta mantener su precio cerca de un dólar.
La palabra descentralizado describe cómo se reparten el control y las dependencias del sistema. Conviene examinar varias preguntas:
- ¿Quién puede emitir nuevas monedas?
- ¿Quién conserva y administra las garantías?
- ¿Quién puede modificar los contratos?
- ¿Existe una función para bloquear direcciones?
- ¿Cómo se convierte el token en otro activo?
- ¿Qué ocurre cuando muchos usuarios quieren salir al mismo tiempo?
Una organización autónoma descentralizada, o DAO, puede tomar decisiones mediante votaciones. Pero tener una DAO tampoco resuelve por sí solo estas preguntas: importa cuántas personas controlan los votos, qué facultades tienen y cómo se ejecutan sus decisiones.
Autocustodia y descentralización: dos controles diferentes

Imagina que tienes la llave de un local. Puedes abrirlo sin pedir permiso al administrador del edificio. Sin embargo, el suministro eléctrico, las reglas del inmueble y el acceso a ciertas instalaciones siguen dependiendo de otras personas.
Con los tokens sucede algo parecido.
La autocustodia significa que tú controlas las llaves necesarias para autorizar operaciones desde tu dirección (como ocurre en la billetera non-custodial de QvaPay en la sección Cripto). La descentralización del activo depende, además, de las reglas de su contrato y de su respaldo.
Hay cuatro capas que conviene distinguir.
La billetera. Si otra empresa guarda tus llaves, dependes de ella para retirar. Si las controlas tú, asumes la responsabilidad de protegerlas.
El token. Un contrato puede contener facultades de emisión, actualización, pausa o bloqueo.
El respaldo. Aunque el token circule libremente, sus garantías pueden incluir monedas congelables, activos bajo custodia o instrumentos financieros sujetos a condiciones.
La puerta de acceso. Una web, un proveedor de conexión o una plataforma de intercambio puede restringir sus servicios aunque el protocolo siga funcionando.
Circle documenta expresamente la posibilidad de impedir transferencias de USDC desde y hacia determinadas direcciones. Ese control pertenece al activo, no a la aplicación que utilizas para verlo.
Una billetera propia reduce la dependencia del custodio. No modifica por sí misma las reglas del propio token.
Cómo consiguen mantenerse cerca de un dólar
Antes de comparar monedas, necesito detenerme en el mecanismo de paridad, conocido como peg. Entenderlo permite reconocer qué tendría que fallar para que ese dólar digital dejara de valer lo esperado.
Además, estos mecanismos pueden combinarse. Una moneda puede utilizar garantías, préstamos y un módulo de intercambio al mismo tiempo.
Sobrecolateralización: dejar una garantía mayor que la deuda
En este modelo, alguien deposita activos y obtiene stablecoins como préstamo. El valor de la garantía debe superar el de la deuda.
Piénsalo como dejar una prenda para recibir dinero, con una diferencia: el sistema calcula continuamente cuánto vale esa prenda y puede venderla si pierde demasiado valor.
Ejemplo hipotético:
- Depositas criptomonedas valoradas en 150 dólares.
- Obtienes una deuda de 100 monedas estables.
- La garantía inicial equivale al 150% de la deuda.
Si el valor de las criptomonedas cae, el protocolo intenta liquidar la posición antes de que la garantía resulte insuficiente.
Pero si el precio baja un 40% y la liquidación no se ejecuta a tiempo, aquellos 150 dólares se convierten en 90. Ya no alcanzan para cubrir una deuda de 100.
Por eso importan tanto la calidad de las garantías como los oráculos que transmiten sus precios, la rapidez de las liquidaciones y la existencia de compradores.
Hay una distinción fundamental: comprar una moneda estable ya emitida no te abre automáticamente un préstamo. Si mantienes el token en tu billetera sin endeudarte, no tienes una posición personal que deba liquidarse. Sí estás expuesto a que los problemas del sistema afecten a su valor.
Canje por garantías: una salida que ayuda a sostener el precio
Algunos protocolos permiten entregar monedas estables y recibir garantías valoradas aproximadamente a su valor nominal, descontando las comisiones correspondientes.
Si el token cotiza por debajo de un dólar, puede resultar rentable comprarlo barato y canjearlo. Esa operación crea demanda y ayuda a corregir el precio.
LUSD, por ejemplo, contempla canjes por ETH. Recibir un dólar de valor en ETH es distinto de recibir un dólar bancario, y la operación puede tener comisiones.
El arbitraje —comprar donde algo está más barato y venderlo o canjearlo donde vale más— funciona como incentivo. Necesita que la salida sea accesible, que sus costos permitan obtener beneficio y que el activo recibido conserve valor.
Módulos de estabilidad: intercambiar con otra moneda
Un módulo de estabilidad mantiene una vía de conversión entre la moneda del protocolo y otros activos.
Es una especie de caja de cambio automática. Puede ayudar a absorber diferencias de oferta y demanda, pero su capacidad depende de los activos disponibles y de sus límites.
Aquí aparece una dependencia fácil de pasar por alto: si la caja entrega USDC o USDT, el sistema sigue conectado a esas monedas.
El cambio de nombre del token no elimina la exposición económica de su respaldo.
Emisión y quema con el token del propio ecosistema
Otros diseños permiten intercambiar la moneda estable por un valor determinado del token del mismo proyecto.
El problema surge cuando la confianza en ambos activos cae simultáneamente. Las salidas de la moneda estable pueden generar más emisión del token asociado; su venta presiona el precio, y hacen falta todavía más unidades para absorber nuevas salidas.
Es como intentar sostener el valor de los vales de una tienda entregando participaciones de esa misma tienda cuando todo el mundo está perdiendo confianza en ella.
Un ejemplo de esto fue UST, que utilizaba una relación de conversión con LUNA. El desenlace mostró lo peligroso que puede resultar depender de esa relación durante una retirada masiva.
Dólares sintéticos: compensar movimientos mediante derivados
Un dólar sintético puede combinar activos con posiciones financieras diseñadas para compensar sus cambios de precio.
La idea simplificada es mantener una exposición que gana por un lado cuando pierde por otro. Sin embargo, ejecutar esa estrategia requiere mercados, garantías operativas, custodios y contrapartes.
Ethena reconoce, entre otros, riesgos de financiación, custodia, liquidación y fallo de plataformas. En determinadas condiciones, las posiciones de cobertura pueden generar costos en lugar de ingresos.
Un mecanismo sofisticado cambia los riesgos; no los hace desaparecer.
Qué enseñan los casos reales de pérdida de paridad
Un depeg es una desviación respecto al valor objetivo. Puede ser una caída por debajo de un dólar o una subida por encima.
También conviene distinguir una diferencia temporal en un mercado pequeño de una pérdida prolongada de confianza o de un problema de respaldo.
Estos casos muestran fallos diferentes.
UST y LUNA: la espiral de confianza de mayo de 2022
Si llevas algún tiempo en cripto, es probable que recuerdes este suceso. En mayo de 2022, UST perdió su paridad y tanto su precio como el de otros tokens de Terraform se desplomaron hasta valores próximos a cero. La SEC documentó el episodio y sus consecuencias durante el proceso judicial.
El mecanismo de conversión no consiguió absorber las salidas sin deteriorar el token que debía sostenerlo.
La lección para quien busca conservar valor es directa: la capitalización y la popularidad previas no demuestran que una estructura pueda soportar una retirada masiva.
Tampoco un rendimiento elevado demuestra estabilidad. Primero necesito entender de dónde sale ese rendimiento y qué sucede cuando disminuye la demanda.
MakerDAO en marzo de 2020: cuando falla la maquinaria de liquidación
Durante el Black Thursday, la caída de los activos coincidió con congestión en Ethereum, problemas de actualización de precios y dificultades de los participantes que compraban garantías.
El registro de gobernanza de MakerDAO reconoce subastas resueltas con ETH valorado a cero DAI o muy por debajo del mercado. El protocolo y algunos propietarios de posiciones sufrieron pérdidas.
Este caso muestra que la sobrecolateralización necesita una maquinaria operativa capaz de vender las garantías a tiempo y a precios razonables.
No significa que DAI terminara valiendo cero: el precio de adjudicación de una garantía y el precio de la moneda estable son cosas distintas.
DAI y USDC en marzo de 2023: el contagio a través del respaldo
La crisis de Silicon Valley Bank afectó a parte de las reservas de USDC. La presión llegó también a DAI mediante sus conexiones de intercambio y respaldo.
Una investigación de la Reserva Federal documenta cómo los módulos de estabilidad transmitieron el problema a otras monedas que no tenían exposición directa al banco.
La lección es importante para diversificar: tener dos símbolos diferentes puede ofrecer menos protección de la esperada si ambos dependen de una misma garantía.
HBD: conversiones, límites de deuda y desviaciones hacia arriba
Hive Backed Dollar utiliza conversiones entre HBD y HIVE. La documentación oficial explica que convertir HBD a HIVE tarda 3,5 días y contempla una regla de recorte, o haircut, vinculada al endeudamiento del sistema.
Cuando se activa esa protección, el valor recibido mediante conversión puede ser inferior a un dólar por HBD. El mecanismo busca proteger al sistema, pero ese objetivo puede entrar en conflicto con mantener íntegramente la paridad.
HBD también permite explicar las desviaciones hacia arriba. En una publicación histórica anterior a la incorporación de la conversión HIVE→HBD, BlockTrades documentó precios próximos a tres dólares y describió medidas para estabilizarlos. Su hipótesis sobre manipulación debe entenderse como la interpretación del autor.
Comprar una moneda que pretende valer un dólar pagando dos o tres introduce un riesgo evidente, aunque después recupere correctamente su objetivo.
HBD y UST tienen mecanismos diferentes. Este ejemplo sirve para estudiar conversiones, demoras y límites, sin equiparar ambos sistemas.
sUSD en 2025: cambiar los incentivos puede alterar la demanda
Synthetix atribuyó una pérdida de paridad de sUSD a los cambios relacionados con SIP-420 y a las ventas que siguieron a una modificación de las deudas de los participantes.
El propio proyecto describió operaciones alrededor de 0,70 dólares y medidas para recuperar la demanda.
La lección es que la estabilidad también depende de los incentivos. Si cambian las razones para comprar, mantener o devolver una moneda, puede cambiar su precio incluso cuando sigue existiendo un sistema de garantías.
Alternativas descentralizadas a USDT y USDC: comparación por tamaño y diseño
Para valorar las opciones, utilizo tres filtros: escala de mercado, funcionamiento verificable y utilidad práctica.
La capitalización ayuda a situar el tamaño del activo. No representa una cuenta bancaria disponible para pagar todas las salidas ni permite deducir cuánto podrás vender sin mover el precio.
Las referencias consultadas este 21 de octubre de 2026 muestran:
|
Moneda estable |
Capitalización aproximada en dólares |
|---|---|
|
USDS |
6.714 millones |
|
DAI |
4.742 millones |
|
USDe |
4.667 millones |
|
USDD |
1.767 millones |
|
GHO |
698 millones |
|
crvUSD |
244 millones |
|
BOLD |
38 millones |
|
LUSD |
26 millones |
DAI y USDS: escala importante, con dependencias que debes conocer
DAI pertenece al ecosistema desarrollado originalmente por MakerDAO, hoy Sky. USDS incorpora una evolución de ese sistema.
La documentación del repositorio de USDS describe un convertidor entre DAI y USDS a una relación de 1:1. Esa relación no significa que los contratos tengan exactamente las mismas facultades.
Su escala los convierte en candidatos relevantes para investigar rutas de intercambio y aplicaciones compatibles. Pero si tu preocupación principal es reducir la exposición a emisores, necesitas mirar el respaldo.
Sky describe una composición que incluye otras monedas estables, préstamos y activos financieros. También documenta un módulo de intercambio entre USDS y USDC. Por tanto, existe conexión con activos y participantes externos al protocolo.
Hay otra diferencia técnica importante: el código publicado de USDS permite actualizaciones autorizadas. Eso obliga a evaluar quién puede aprobarlas y qué controles existen. Que una implementación concreta no muestre una función determinada no garantiza que sus reglas sean inmutables.
Mi lectura es esta: DAI y USDS merecen atención por su escala y ecosistema, pero no constituyen una ruptura completa con los riesgos de las monedas y activos que participan en su respaldo.
Para utilizarlos, revisaría:
- La versión y el contrato de la red elegida.
- Las garantías actuales, no una descripción de hace varios años.
- La ruta de salida y los costos totales.
- Las condiciones de la interfaz o intermediario utilizado.
Además, conservar USDS y depositarlo en un producto que genera rendimiento son decisiones distintas. La exposición adicional debe evaluarse por separado.
USDD: relevante por tamaño, con preguntas importantes sobre control y respaldo
La versión actual de USDD se presenta como un sistema sobrecolateralizado. Su documentación distingue expresamente el nuevo USDD de USDDOLD.
También declara que sus tokens no pueden congelarse. Esa afirmación merece comprobarse en el despliegue concreto; no basta para describir todo el sistema como inmune a intervención.
El respaldo y las operaciones añaden otras dependencias. La documentación registra garantías y módulos asociados a USDT, mientras que Smart Allocator contempla destinar capital a estrategias seleccionadas por los equipos de USDD y JUST DAO.
Aquí hay que contrastar el discurso comercial con las evaluaciones externas.
La ficha de Bluechip consultada, cuya última modificación de calificación figura en octubre de 2025, asigna a USDD una F. Entre sus objeciones están la exposición al token del propio ecosistema, la custodia de determinados activos y la concentración de decisiones. Es una evaluación con metodología propia, no una prueba definitiva sobre cada estado futuro del protocolo.
La auditoría de ChainSecurity de enero de 2025 aporta otro matiz: su revisión del código excluía los riesgos económicos y registraba como aceptado un riesgo relacionado con el retraso de gobernanza desactivado en la versión analizada. Una auditoría favorable en determinados aspectos técnicos no equivale a certificar todos los riesgos del producto.
Para un lector cubano hay, además, un límite muy concreto: las condiciones de la interfaz oficial incluyen Cuba entre las regiones restringidas. Esa restricción de acceso debe distinguirse de la posibilidad técnica de transferir el token.
Yo no situaría USDD entre las opciones preferibles únicamente por su capitalización o por la promesa de ausencia de congelación. Su evaluación exige resolver varias preguntas adicionales.
GHO: una alternativa vinculada a Aave
GHO es una moneda sobrecolateralizada del ecosistema Aave. Su emisión utiliza facilitadores aprobados por la gobernanza y sujetos a límites.
Eso significa que hay reglas sobre quién puede crear unidades y en qué cantidad. También significa que la composición y administración del sistema forman parte del riesgo que asume el tenedor.
La documentación publicada del token distingue esas facultades de emisión de las transferencias ordinarias. Sin embargo, revisar un repositorio no sustituye comprobar el contrato y la versión que efectivamente se utilizan en cada red.
GHO también cuenta con módulos de estabilidad que contemplan detener conversiones en determinadas circunstancias. Pausar una conversión no equivale automáticamente a bloquear el saldo de una dirección, aunque sí puede afectar a una salida disponible para el usuario.
Su interés está en la conexión con un ecosistema de préstamos y aplicaciones. Para alguien que solo necesita recibir un pago y gastarlo, esa conexión debe traducirse en una ruta concreta y económicamente razonable.
Yo comprobaría especialmente el respaldo actual, la liquidez de la red elegida y el funcionamiento de las vías de intercambio durante episodios de tensión.
crvUSD: garantías y liquidación progresiva
crvUSD es la moneda estable de Curve. Su sistema permite obtenerla contra garantías aprobadas por la DAO y utiliza LLAMMA para gestionar parte de la exposición de esas garantías.
LLAMMA trabaja con rangos de precios. Cuando la garantía entra en determinadas zonas, el sistema la convierte progresivamente entre el activo depositado y crvUSD.
La analogía sería una venta por etapas a medida que cambia el mercado, en lugar de depender únicamente de una venta concentrada en un umbral. Eso ayuda a entender el diseño, pero no implica que se eliminen las pérdidas ni todas las formas de liquidación.
Para quien compra crvUSD ya emitido, la cuestión principal es la salud del sistema y su capacidad de salida. Para quien abre un préstamo, se añaden los riesgos de su posición.
También hay que mirar cada garantía: una representación de otro activo puede introducir custodios, puentes o contratos adicionales. La categoría “respaldado por criptomonedas” reúne dependencias muy distintas.
Consideraría crvUSD cuando exista una ruta comprobada de compra, transferencia y venta que encaje con el uso previsto. Su disponibilidad en una aplicación no demuestra por sí sola que la salida tenga suficiente profundidad.
LUSD y BOLD: reglas difíciles de modificar, con menor escala
LUSD utiliza ETH como garantía dentro de Liquity V1. La documentación describe un protocolo inmutable, sin llaves administrativas y sin gobernanza que pueda cambiar sus reglas.
Ese diseño reduce determinadas vías de intervención humana. A cambio, aumenta la importancia de que las reglas y su implementación funcionen correctamente: la inmutabilidad también limita la capacidad de corregirlas.
BOLD pertenece a Liquity V2 y utiliza WETH, wstETH y rETH como garantías. Su diseño combina sobrecolateralización, canjes y tipos de interés elegidos por los prestatarios para influir en oferta y demanda.
En BOLD, el canje puede entregar una combinación de garantías y descontar una comisión. Una salida valorada alrededor de un dólar en criptomonedas no es un retiro bancario de un dólar.
Además, wstETH y rETH añaden exposición a los protocolos que los emiten. Bluechip destaca expresamente esos riesgos técnicos al evaluar BOLD.
Su atractivo para esta guía es reducir ciertas dependencias de emisores y administradores. Su límite práctico es la menor escala y la necesidad de comprobar la liquidez que realmente puedes utilizar.
Yo los estudiaría si la prioridad es reducir intervención sobre las reglas y existe una salida comprobada para el importe previsto. Para un pago pequeño e inmediato, una estructura técnicamente atractiva puede resultar poco conveniente si obliga a asumir varios costos.
USDe: mucha escala, pero otro tipo de dependencia
USDe merece aparecer porque su tamaño puede llevar a confundirlo con una alternativa equivalente a los modelos anteriores.
Ethena combina activos con coberturas financieras. Su documentación reconoce dependencia de proveedores de custodia y de su capacidad operativa para ejecutar determinadas funciones de emisión y canje.
También diferencia a los usuarios autorizados para emitir y canjear directamente de quienes mantienen el token en mercados secundarios.
Sus condiciones incluyen Cuba entre los territorios restringidos y establecen limitaciones aplicables tanto a usuarios autorizados para emitir y canjear como a quienes mantienen el token. Por eso no lo presentaría como una solución general a las restricciones para residentes en Cuba.
Su escala es relevante. Su estructura y condiciones exigen una evaluación distinta de la de un protocolo con garantías cripto y reglas inmutables.
Por qué otros nombres no entran automáticamente en la selección
Una guía útil necesita explicar sus filtros.
frxUSD, por ejemplo, documenta respaldo mediante reservas equivalentes a efectivo bajo custodia regulada y funciones de gestión delegadas a Frax Inc. Puede tener utilidad, pero conserva dependencias de custodios y cumplimiento del emisor.
DOLA utiliza un modelo de deuda respaldada y contempla distintos mecanismos de emisión y estabilidad. Su documentación también reconoce una porción sin respaldo derivada de deuda problemática histórica. Eso exige revisar su composición y mecanismos de recuperación antes de situarlo junto a opciones más sencillas para un principiante.
El nombre del token, su presencia en DeFi y su capitalización son puntos de partida. La selección necesita examinar qué hay detrás.
Liquidez: cuánto dinero puedes recuperar de verdad

Una moneda puede mostrar una capitalización considerable y tener poca liquidez en el mercado al que tú puedes acceder.
Para explicarlo, imagina que en un pueblo hay muchas casas valoradas en dólares. La suma de sus precios no significa que exista una fila de compradores dispuestos a comprarlas hoy al valor anunciado.
Con los tokens, necesito separar:
- Capitalización: valoración de la circulación al precio utilizado.
- Volumen: cantidad negociada durante un período.
- Profundidad: capacidad de absorber tu operación sin cambiar demasiado el precio.
- Disponibilidad de canje: activos y condiciones de la salida ofrecida por el protocolo.
Tampoco todo el dinero depositado en un protocolo está disponible para comprar tus tokens al precio que esperas.
Los costos y la profundidad cambian según la red, el mercado y el momento. Por eso esta guía compara la escala de los activos, pero cada usuario debe cotizar su ruta completa antes de operar.
En esta guía no presento una clasificación de liquidez ejecutable: no obtuve cotizaciones homogéneas para todos los activos. Las cifras anteriores permiten comparar escala, no prometer un resultado de venta.
Un ejemplo de costos con 100, 500 y 1.000 dólares
Supongamos una ruta hipotética cuyo costo completo —compra, movimientos y salida— fuera de cinco dólares.
Ese costo representaría:
- El 5% de una operación de 100 dólares.
- El 1% de una operación de 500 dólares.
- El 0,5% de una operación de 1.000 dólares.
La misma ruta puede ser inadecuada para un cobro pequeño y más razonable para un importe mayor.
Además, las comisiones no siempre son fijas. El impacto de precio puede crecer con el tamaño de la operación.
Por eso pediría cotizaciones para distintos importes. Una prueba pequeña sirve para comprobar direcciones y funcionamiento; no demuestra que una operación mucho mayor tendrá el mismo precio.
Los riesgos que siguen existiendo aunque el token no tenga bloqueo directo
La ausencia de una lista de bloqueo resuelve una pregunta concreta. Quedan otras.
Fallos de contratos y oráculos de precios
Un error puede permitir retirar garantías, emitir indebidamente o valorar mal una posición.
Los oráculos conectan el protocolo con información de precios. Si esa información llega tarde o es incorrecta, las decisiones automáticas también pueden serlo.
Una auditoría reduce incertidumbre sobre aspectos revisados, pero tiene fecha, alcance y una versión concreta. Conviene leer esas condiciones, no solamente reconocer el logotipo del auditor.
Garantías que caen juntas
Mantener varios activos parecidos no garantiza diversificación.
Si todas las garantías dependen del mismo mercado o de una misma infraestructura, pueden deteriorarse simultáneamente. El porcentaje de sobrecolateralización importa junto con la calidad y correlación de los activos.
Puentes y versiones en otras redes
Una versión trasladada mediante un puente puede añadir riesgos distintos de los del token original.
La experiencia visual puede parecer idéntica: mismo nombre, mismo símbolo y una cantidad en pantalla. Pero el mecanismo que permite recuperar el activo original puede depender de contratos y participantes adicionales.
La documentación de Inverse Finance señala expresamente que cambiar de red mediante puentes modifica el perfil de riesgo del activo.
Gobernanza y cambios de reglas
Importa quién puede aprobar nuevas garantías, alterar límites, cambiar comisiones o actualizar componentes.
También importa cuánto tiempo tiene el usuario para reaccionar y si puede salir durante ese período.
Una votación pública aporta trazabilidad. Su seguridad depende de cómo se distribuye y ejerce el poder.
Rendimiento y bloqueos de salida
Mantener una moneda, prestarla, depositarla en una estrategia y comprar un token que acumula rendimiento son operaciones diferentes.
Antes de buscar rentabilidad, necesito responder:
- ¿Quién paga?
- ¿Qué actividad genera el ingreso?
- ¿Qué pérdidas pueden afectar al capital?
- ¿Existe espera o condición para retirar?
- ¿Qué activo recibiré al salir?
Un rendimiento anunciado no sustituye la estabilidad del capital. Y una rentabilidad que compensa pocos dólares puede añadir una complejidad excesiva para dinero destinado a gastos cercanos.
Qué cambia cuando utilizas stablecoins descentralizadas desde Cuba

Para un usuario cubano, la decisión empieza antes de elegir cualquier moneda.
Necesita combinar control, acceso, costo y aceptación. Una moneda puede resultar interesante como reserva digital y poco práctica para pagar a un proveedor que exige otro activo.
Si recibes un pago por un trabajo
Yo acordaría con el cliente:
- El activo y la red exactos.
- Si el importe se expresa en dólares de valor o en unidades del token.
- Quién asume las comisiones.
- Cómo se confirma la recepción.
Si pactas 100 unidades de un token y este cotiza a 0,98 dólares, recibes aproximadamente 98 dólares de valor antes de costos. Esa diferencia debe estar clara desde el principio.
También comprobaría la salida que utilizarás después. Convertir varias veces puede consumir una parte significativa del cobro.
Si apartas dinero para un gasto próximo
La prioridad es poder disponer del valor cuando llegue la fecha.
Yo daría más peso a una salida comprobada, a la comprensión del respaldo y a la sencillez que a unos puntos adicionales de rendimiento.
Un protocolo que requiere esperar, cambiar de red o recibir garantías volátiles introduce dificultades que pueden importar más que sus ventajas teóricas.
Si administras capital de un negocio
Separaría el dinero operativo del destinado a experimentar con nuevas herramientas.
También documentaría las dependencias compartidas. Tener varios tokens respaldados por activos relacionados puede concentrar más riesgo del que sugiere el número de monedas.
La decisión debe contemplar qué ocurre si una interfaz deja de funcionar, si un proveedor cambia de condiciones o si el destinatario deja de aceptar el activo.
Si tu preocupación principal son las restricciones del emisor
Revisaría las cuatro capas: billetera, contrato, respaldo y acceso.
Las condiciones consultadas de Circle y Tether incluyen restricciones relacionadas con Cuba. Eso justifica evaluar la exposición para controlar el riesgo, pero no permite concluir que todas las direcciones de usuarios cubanos serán bloqueadas automáticamente.
Tampoco permite afirmar que cualquier activo comercializado como descentralizado sea accesible en todas sus interfaces.
La posibilidad técnica de transferir y la elegibilidad para utilizar un servicio son cuestiones diferentes. Para operaciones de importancia, ambas necesitan comprobarse en las condiciones vigentes.
Dónde encaja QvaPay en esta comparación
En QvaPay distinguimos la cuenta custodial, cuyo saldo interno se denomina QUSD, de la wallet Crypto en la que el usuario controla sus llaves. Respaldamos cada QUSD con una reserva equivalente en USDC (véase nuestra información de transparencia). Por tanto, QUSD facilita pagos y movimientos dentro de nuestro ecosistema, pero no debe presentarse como una alternativa descentralizada que elimine la dependencia de Circle.
También distinguimos el saldo interno del QUSD en su modalidad on-chain, que puede retirarse a una wallet propia en Stacks. El contrato de QUSD mantiene una lista de bloqueo administrada por la plataforma. La autocustodia de las llaves y los controles del token pertenecen a capas diferentes.
Por eso conviene identificar siempre qué operación estás realizando:
- Recibir un activo en tu wallet propia.
- Depositar para acreditar saldo interno.
- Retirar desde una cuenta custodial.
- Enviar un activo mediante tus propias llaves.
Antes de enviar una alternativa de esta guía a un servicio, comprobaría que admite ese activo en esa red y para esa operación concreta. La posibilidad de guardar un token en una billetera no demuestra que una plataforma lo acepte como depósito.
Cómo tomar una decisión sin depender de un ranking
Mi comparación cambia según la prioridad.
✅ Si buscas escala y conexión con un ecosistema amplio, DAI y USDS merecen una revisión inicial. Esa revisión debe incluir su respaldo y sus facultades de control.
✅ Si buscas reducir determinadas vías de intervención sobre las reglas, LUSD y BOLD ofrecen diferencias relevantes. La decisión depende de que puedas asumir sus riesgos técnicos y utilizar una salida adecuada para tu importe.
✅ Si operas dentro de aplicaciones DeFi, GHO y crvUSD pueden justificar una evaluación específica. Importan tanto el activo como la aplicación, la garantía y la red utilizadas.
✅ Si consideras USDD por su tamaño o por su declaración de ausencia de congelación, añadiría a la decisión sus restricciones de interfaz, sus facultades de administración y las objeciones documentadas sobre el respaldo.
✅ Si consideras USDe por su capitalización o rendimiento, revisaría sus dependencias de custodia, cobertura y acceso. Su estructura no resuelve de forma general la preocupación de un residente cubano por las restricciones del proveedor.
Son criterios de evaluación. No hay una moneda que gane simultáneamente en todas las dimensiones.
La comprobación final antes de mover o guardar dinero
Yo necesitaría poder responder estas ocho preguntas:
- ¿Qué sostiene el valor? Activos concretos y su localización.
- ¿Quién puede intervenir? En el token, el protocolo o las garantías.
- ¿Cómo recupero el valor? Activo recibido, condiciones y tiempos.
- ¿Cuánto cuesta salir? Para el importe real que mantendré.
- ¿Qué red y contrato utilizo? Incluyendo puentes y versiones.
- ¿Qué antecedentes tiene? Incidentes, pérdidas de paridad y cambios posteriores.
- ¿Puedo utilizar el servicio? Según sus condiciones vigentes.
- ¿Entiendo el riesgo adicional del rendimiento? Si voy a depositarlo en otro producto.
Si una respuesta importante sigue sin estar clara, reduciría la complejidad de la operación antes de comprometer más dinero.
Conclusión: el mejor dólar digital es el que puedes evaluar y utilizar
Buscar alternativas a USDT y USDC tiene sentido cuando quieres comprender y reducir dependencias del emisor. El trabajo consiste en identificar qué riesgo disminuye y cuál aparece a cambio.
Una garantía puede caer. Un mercado puede quedarse sin compradores. Una conversión puede tener límites. Una regla de protección puede sacrificar la paridad. Y un token con transferencias abiertas puede depender de activos o servicios sujetos a restricciones.
Mi criterio para elegir empieza por tres comprobaciones: entender el respaldo, conocer quién conserva el control y verificar una salida para el importe que necesitas.
Antes de cambiar de moneda, prueba el recorrido completo con una cantidad pequeña: adquirir, recibir, transferir y convertir. Revisa después cómo cambia la cotización para el importe previsto.
Para quien cobra, ahorra o trabaja desde Cuba, la utilidad de esta guía está ahí: poder tomar una decisión que encaje con su necesidad, con sus conocimientos y con el acceso que realmente tiene.
🚀 TU DINERO, SIN FRONTERAS, COMIENZA HOY
Únete a la comunidad #1 de finanzas digitales en Cuba. Mantente actualizado con tips que transformarán tu forma de manejar el dinero.
¿Listo para empezar? Crear mi cuenta en QvaPay→
Descargo de Responsabilidad: Este artículo tiene fines puramente informativos y educativos. Las opiniones expresadas aquí no constituyen asesoramiento financiero, de inversión ni legal.

- Dólar digital descentralizado: alternativas a USDT y USDC - octubre 24, 2026
- Billetera Custodial vs. Billetera Autocustodia: entendiendo los dos universos financieros que conviven ahora en QvaPay - octubre 8, 2026
- Y se marchó: CoinEx dice adiós definitivamente - octubre 4, 2026